দৈনিক টার্গেট

ইসলামি ব্যাংকিং এমন একটি আর্থিক ব্যবস্থা, যা ইসলামি শরিয়াহর নীতিমালা অনুসরণ করে আমানত গ্রহণ, বিনিয়োগ, অর্থায়ন এবং অন্যান্য ব্যাংকিং কার্যক্রম পরিচালনা করে। এ ব্যবস্থায় প্রচলিত সুদ বা রিবা সম্পূর্ণ নিষিদ্ধ। একই সঙ্গে অতিরিক্ত অনিশ্চয়তা, প্রতারণা, জুয়াসদৃশ লেনদেন এবং অনৈতিক কর্মকাণ্ডে অর্থায়ন পরিহার করার নীতি অনুসরণ করা হয়।
মুদারাবা, মুশারাকা, মুরাবাহা, ইজারা ও সালাম—ইসলামি অর্থায়নের পরিচিত কয়েকটি পদ্ধতি। তবে এসব পদ্ধতির কার্যকর শরিয়াহসম্মত বাস্তবায়নের জন্য শুধু নাম বা চুক্তিপত্র যথেষ্ট নয়; লেনদেনের প্রকৃত ধরন, সম্পদের মালিকানা, ঝুঁকি গ্রহণ এবং চুক্তি বাস্তবায়নের প্রক্রিয়াও অত্যন্ত গুরুত্বপূর্ণ।
বাংলাদেশে ইসলামি ব্যাংকিং খাত গত কয়েক দশকে উল্লেখযোগ্য সম্প্রসারণ ঘটিয়েছে। ধর্মীয় মূল্যবোধের সঙ্গে সামঞ্জস্যপূর্ণ আর্থিক সেবা গ্রহণের আগ্রহ, প্রবাসী বাংলাদেশিদের অর্থ প্রেরণ, ব্যবসায়িক লেনদেন এবং সঞ্চয়ের বিকল্প মাধ্যম হিসেবে এ খাতের গ্রহণযোগ্যতা অনেক বেড়েছে।

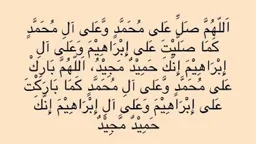
মনের আশা পুরণ হয় যে দোয়া পড়লে
এখানে একটি বিষয় স্পষ্টভাবে বোঝা জরুরি—কয়েকটি ব্যাংকের দুর্বলতা ইসলামি ব্যাংকিংয়ের মূলনীতির ব্যর্থতা প্রমাণ করে না। বরং এর মাধ্যমে বোঝা যায়, শরিয়তের নির্দেশনার পাশাপাশি দক্ষ ব্যবস্থাপনা, জবাবদিহি, স্বচ্ছতা এবং কার্যকর নিয়ন্ত্রণ নিশ্চিত করা কতটা অপরিহার্য।
ব্যাংকের একটি মৌলিক দায়িত্ব হলো আমানতকারীদের চাহিদা অনুযায়ী অর্থ উত্তোলনের সুযোগ নিশ্চিত করা। কিন্তু বিনিয়োগ থেকে অর্থ সময়মতো ফেরত না আসা, অতিরিক্ত অর্থায়ন, দুর্বল সম্পদ ব্যবস্থাপনা এবং আস্থার সংকটের কারণে ব্যাংক তারল্যচাপে পড়তে পারে। আমানতকারীরা যখন ব্যাংকের আর্থিক সক্ষমতা নিয়ে সন্দিহান হন, তখন একসঙ্গে বিপুল অর্থ উত্তোলনের প্রবণতা দেখা দেয়, যা সংকটকে আরও গভীর করে তোলে।
ব্যাংকের পরিচালনা পর্ষদ, ব্যবস্থাপনা কর্তৃপক্ষ, নিরীক্ষা বিভাগ এবং ঝুঁকি ব্যবস্থাপনা ইউনিটের মধ্যে দায়িত্বের স্পষ্ট বিভাজন না থাকলে অনিয়মের সুযোগ সৃষ্টি হয়। একই ব্যক্তি বা ব্যবসায়িক গোষ্ঠীর হাতে অতিরিক্ত নিয়ন্ত্রণ কেন্দ্রীভূত হলে স্বার্থের সংঘাত এবং সিদ্ধান্ত গ্রহণে পক্ষপাতের ঝুঁকি বাড়ে। ব্যাংকের মালিকানা ও পরিচালনায় স্বচ্ছতা, স্বাধীন পরিচালকের কার্যকর ভূমিকা এবং পেশাদার ব্যবস্থাপনা নিশ্চিত করা তাই অপরিহার্য।
ইসলামি ব্যাংকিংয়ের বিশেষ পরিচয় হলো শরিয়তের নীতিমালা অনুযায়ী কার্যক্রম পরিচালনা। কিন্তু কোনো ব্যাংক শুধু ইসলামি পরিভাষা ব্যবহার করলেই তার সব কার্যক্রম শরিয়তসম্মত হয়ে যায় না। চুক্তির বাস্তবতা, পণ্যের মালিকানা, ঝুঁকি বণ্টন এবং লেনদেনের প্রকৃত কাঠামো যথাযথভাবে যাচাই করা প্রয়োজন। শরিয়তের তদারকি যদি কেবল আনুষ্ঠানিকতায় সীমাবদ্ধ থাকে, তবে গ্রাহকদের আস্থা ক্ষতিগ্রস্ত হতে পারে।
ইসলামি অর্থায়নের বিভিন্ন পদ্ধতি পরিচালনার জন্য ব্যাংকিং, হিসাববিজ্ঞান, আইন, ঝুঁকি ব্যবস্থাপনা এবং শরিয়াহ বিষয়ে সমন্বিত দক্ষতা প্রয়োজন। এসব ক্ষেত্রে দক্ষ জনবলের অভাব থাকলে পণ্যের নকশা ও ঝুঁকি মূল্যায়নে দুর্বলতা দেখা দেয়। অন্যদিকে ডিজিটাল ব্যাংকিং ও সাইবার সুরক্ষায় পর্যাপ্ত বিনিয়োগ না থাকলে আধুনিক গ্রাহকদের চাহিদা পূরণ করা কঠিন হয়ে পড়ে।
বর্তমান যুগে প্রযুক্তি ব্যাংকিং খাতের স্বচ্ছতা, দক্ষতা ও নিরাপত্তা বৃদ্ধির অন্যতম হাতিয়ার। ইসলাম ব্যাংকগুলোকে ডিজিটাল লেনদেন, স্বয়ংক্রিয় হিসাবরক্ষণ এবং ঝুঁকি শনাক্তকরণ ব্যবস্থায় বিনিয়োগ বাড়াতে হবে। ডিজিটাল নিরীক্ষার মাধ্যমে অস্বাভাবিক লেনদেন ও সম্ভাব্য জালিয়াতির লক্ষণ দ্রুত শনাক্ত করা সম্ভব। তবে প্রযুক্তির পাশাপাশি গ্রাহকের তথ্য সুরক্ষা এবং সাইবার নিরাপত্তায়ও বিশেষ গুরুত্ব দিতে হবে।
ইসলামি ব্যাংকিং ব্যবস্থা বাংলাদেশের অর্থনীতিতে একটি অত্যন্ত গুরুত্বপূর্ণ ও সম্ভাবনাময় খাত। সুদ পরিহার, নৈতিক বিনিয়োগ এবং সামাজিক দায়বদ্ধতার আদর্শ এ ব্যবস্থাকে বিশেষ বৈশিষ্ট্য দিয়েছে। তবে এর বাস্তব সাফল্য নির্ভর করে দক্ষ ব্যবস্থাপনা, সুশাসন, স্বচ্ছতা ও কার্যকর নিয়ন্ত্রক তদারকির ওপর। বর্তমান সংকটকে শুধু সাময়িক তারল্য সমস্যা হিসেবে না দেখে প্রাতিষ্ঠানিক সংস্কার ও দীর্ঘমেয়াদি সমাধান গড়ে তুলতে হবে।
লেখক: মুফতি মুহাম্মদ আমির হামযাহ সিরাজ, কর্মকর্তা, শরী’আহ সেক্রেটারিয়েট, স্ট্যান্ডার্ড ইসলামী ব্যাংক পিএলসি