দৈনিক টার্গেট
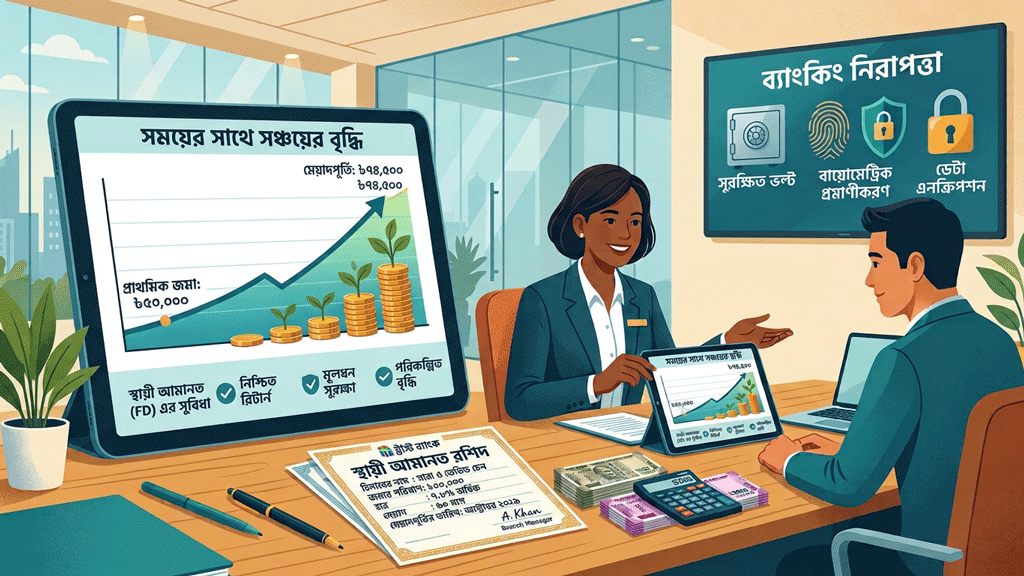
এখানে বলে রাখা ভালো, সঞ্চয়পত্রে বিনিয়োগ করলে সঞ্চিত টাকা দীর্ঘ সময়ের জন্য আটকে যায়। মেয়াদ পূর্তির আগে সে টাকা তুলতে হলে প্রাপ্য মুনাফার হার কমে যেতে পারে। কেউ যদি স্বল্প সময়ের জন্য বিনিয়োগের মাধ্যম খোঁজেন, তাঁর জন্য সমাধান হতে পারে এফডিআর বা ফিক্সড ডিপোজিট রিসিপ্ট।
এফডিআর হলো ব্যাংকে নির্দিষ্ট সময়ের জন্য এককালীন টাকা জমা রাখার একটি আমানত পদ্ধতি, যেখানে জমাকৃত টাকার ওপর একটি নির্দিষ্ট হারে মুনাফা পাওয়া যায়। ব্যাংকভেদে এফডিআরের ন্যূনতম জমার পরিমাণ ও মেয়াদ ভিন্ন হয়। কোনো ব্যাংকে এক মাস, আবার কোনো ব্যাংকে তিন মাস বা তার বেশি মেয়াদে এফডিআর করার সুযোগ রয়েছে। মেয়াদের আগে সাধারণত এই টাকা তোলা যায় না।
এবার আসা যাক মুনাফার হিসাবে। বাংলাদেশে আমানতে মুনাফার হার সময়ের সঙ্গে সঙ্গে অনেক পরিবর্তন হয়েছে। চলতি নভেম্বরে কয়েকটি ব্যাংকের প্রকাশিত এক বছর মেয়াদি এফডিআরের বার্ষিক সুদ বা মুনাফার হার প্রায় ৮ থেকে ৮ দশমিক ৭৫ শতাংশের মধ্যে রয়েছে। ব্যাংকভেদে এই হার পরিবর্তিত হয়।
ধরা যাক, আপনি ১ লাখ টাকা ১ বছরের জন্য একটি ব্যাংকে জমা রাখলেন। সেই ব্যাংক আপনাকে বার্ষিক ৮ দশমিক ৫০ শতাংশ হারে মুনাফা দেবে। সরল হিসাবে ১ বছর পর মেয়াদপূর্ণ হলে আপনি আসল-মুনাফাসহ পাবেন ১ লাখ ৯ হাজার টাকা। এখানে বলে রাখা ভালো, ৯ শতাংশ মুনাফা মানেই ১ লাখ টাকায় ৮ হাজার ৫০০ টাকা মুনাফা পাওয়া নয়। কারণ, এফডিআরেও উৎসে কর কাটা হয়।
আয়কর আইন অনুযায়ী ব্যক্তিশ্রেণির আমানতকারীর ব্যাংক আমানতের সুদ বা মুনাফার ওপর উৎসে করের হার ১০ শতাংশ। সে হিসাবে, এফডিআরে ১ লাখ টাকা এক বছরের জন্য বিনিয়োগ করলে মেয়াদপূর্তির পর মুনাফা পাবেন ৭ হাজার ৬৫০ টাকা।
আরেকটি বিষয়। এফডিআরে জমাকৃত আমানতের বিপরীতে ঋণ পাওয়া সম্ভব।
বাংলাদেশের আর্থিক খাত বেশ কয়েক বছর ধরেই টালমাটাল পরিস্থিতির মধ্যে দিয়ে যাচ্ছে। কিছু ব্যাংক ঝুঁকিতেও রয়েছে। কাজেই এফডিআর করার আগে অবশ্যই মুনাফার হার, ব্যাংকের স্থিতিশীলতাসহ বিভিন্ন বিষয় যাচাই করে নেওয়া অত্যন্ত জরুরি। এসব তথ্যের ভিত্তিতেই আপনাকে ব্যাংক বাছাই করতে হবে।